シニア世代の住まいの見直しは、資金面がネックになりがち。そんな悩みに応える住宅ローンが【リ・バース60】です。
教えてくれたのは…
| 住宅金融支援機構 千葉センター長 中野秀也さん |
|---|
| 民間金融機関と連携し、住宅取得をサポート。 |
公開 2026/11/04(最終更新 2026/11/04)

自宅を担保に返済は利息のみ
自宅を担保に融資を受け、亡くなった後に自宅を売却することで一括返金する「リバースモーゲージ」と呼ばれる制度をご存じでしょうか。この制度をベースとした【リ・バース60】は、住宅金融支援機構と提携している民間金融機関が提供する60歳以上を対象とした住宅ローンです。
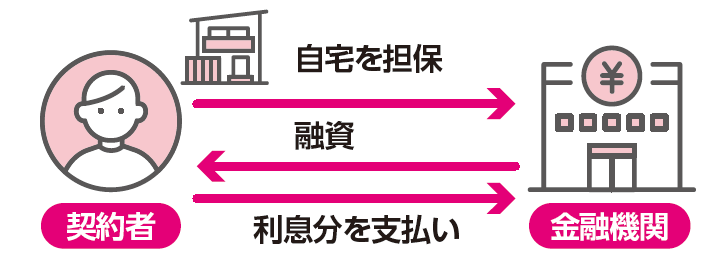
最大の特徴は、毎月の支払いは、利息分のみという点。
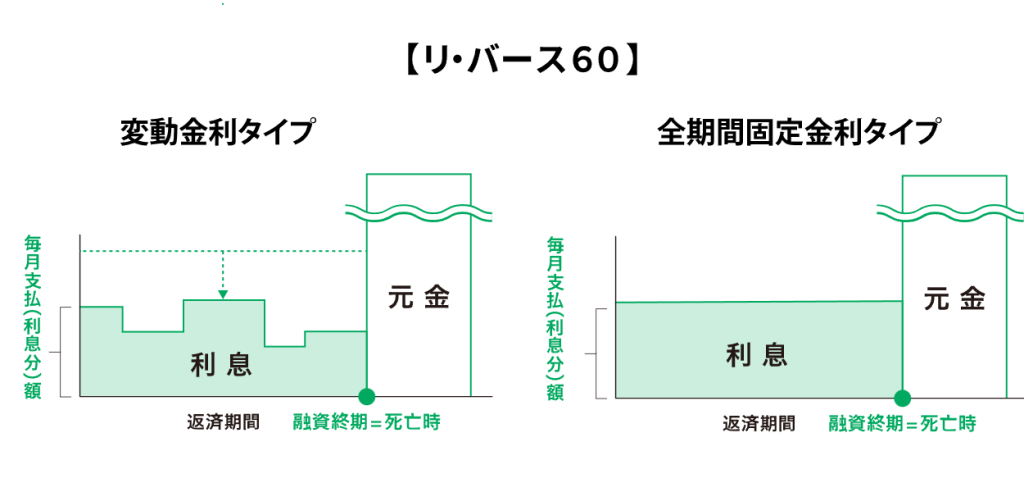
例えば元金と利息を返済する一般的な住宅ローンを60歳から組むと返済期間が短くなる分、毎月の返済額も多くなりますが、【リ・バース60】なら、利息のみの支払いとなるので、比較的少ない負担で済みます。融資額の上限は担保評価額の50 〜60%。資産価値にもよりますが、預貯金を手元に残しながら、リフォームや住み替え、借り換えがかなう制度といえるでしょう。
融資を受けた住宅は、契約者が生きている限り住み続けられますし、生前に繰り上げ返済することも可能。亡くなった後、相続人が一括返済して、住宅を残すという選択も可能です。ちなみに、ノンリコース型での申し込みなら仮に住宅の売却額が元金を下回った場合でも、相続人が不足分を返済する必要はありません。
リフォームも住み替えも対象
【リ・バース60】が適用される用途は下記の5つ。
● 本人が居住する住宅の建設資金または購入資金
● 住宅のリフォーム資金
● 住宅ローンの借換資金
● サービス付き高齢者向け住宅の入居一時金
● 子世帯などが居住する住宅の取得資金を借り入れるための資金
リフォームや住み替え、住宅ローンの借り換えなど、60歳以降の住まいにまつわる、さまざまなニーズに対応できます。ただし、リスクもあります。
一つ目は長寿リスク。亡くなるまで利息を支払うため、払い込む年数によっては、総支払額が通常の住宅ローンより多くなってしまう場合も。ある程度の年齢になったら、預貯金から繰り上げ返済する選択肢も用意しておくと安心です。
二つ目は、金利変動リスク。変動金利タイプの場合、金利の上げ下げにより、月々の支払い額が変動する可能性を知っておきましょう。金利は、金融機関ごとに異なり、中には固定金利を選べる金融機関もあります。まずは、自分に合う融資元を比較・検討するのがおすすめです。
耐震改修利子補給制度について
耐震改修工事を実施する人のうち、以下の条件を満たすと全額利子補給を受けることで生きている間の【リ・バース60】の月々の支払いは0円になります。また、融資額1,000万円までなら耐震改修工事と併せて水回りなどの他のリフォームも対象になります。
(1) 申し込み時の年齢が70歳以上
(2) 自宅の耐震改修工事を行う
(3) 地方公共団体に補助金申請を行う
※お住まいの地域が対象になっているか、まずは確認
Q&A
Q夫婦の場合、どちらの名義で融資を受けるべき?
契約者が死亡すると、担保になっている住宅の売却などで元金を返済しなくてはいけません。残された人が住み続けられるよう、夫婦で連帯債務者となることが基本です。
Q融資を受ける流れは?
まずは、取り扱いのある金融機関へ相談を。申し込み前に金融機関担当者から、カウンセリング(注意事項や条件などの説明)を受けていただきます。その際、相続人にも同席してもらう場合もあります。
Q住宅ローンが残っていてもリフォームに利用できる?
【リ・バース60】で残っている住宅ローンを完済し、以後の支払いを利息のみとすることで、月々の負担を軽減させる方法があります。融資上限額の範囲なら、リフォーム資金も合わせて借り入れすることもできます。
Qいくらまで借りることができますか?
担保評価額(住宅および土地)の50%または60%です。ただし、1億2,000万以下で、所要資金以内となります。